Por que o mercado reagiu tão forte ao primeiro turno, e o que a dívida do governo tem a ver com o seu emprego, o seu crédito e o preço das coisas
Na segunda-feira seguinte ao primeiro turno, 5 de outubro, a Bolsa subiu 7,85%, o dólar recuou 4,12% e fechou em R$ 5,00, e os juros futuros caíram mais de um ponto percentual. O motivo era a surpresa das urnas: Flávio Bolsonaro havia terminado à frente de Lula, com 47% contra 45%, quando a maioria das apostas dizia o contrário. Três semanas depois, Lula foi reeleito com 51,79% dos votos válidos. Ainda assim, aquela segunda-feira merece ser lembrada, porque revela algo que a campanha praticamente deixou de fora.
Foi mais uma eleição polarizada, com muito barulho e pouco conteúdo. De um lado, ouvíamos que, se a direita vencesse, os mais pobres perderiam direitos; do outro, que uma vitória da esquerda levaria o país à falência. Ninguém pedia voto por causa de um plano, e sim porque, do contrário, estaríamos perdidos. E, curiosamente, nos debates finais as propostas dos dois lados foram ficando cada vez mais parecidas. Se era assim, por que o mercado reagiu com tanta intensidade?
O que o mercado enxergou
Para os gestores ouvidos pela imprensa naqueles dias, a diferença estava num ponto que pouco apareceu nos palanques: o compromisso com o controle de gastos. A leitura dominante entre investidores era de que um governo Flávio estaria mais disposto a cortar despesas, enquanto Lula evitou se comprometer com isso durante a campanha. Você pode concordar ou não com essa avaliação, mas o que importa aqui é menos o candidato e mais o tema, porque o governo brasileiro gasta mais do que arrecada há anos, e isso tem consequências bem concretas.
Uma boa forma de entender essas consequências é pensar no orçamento de uma família. Ela tem uma renda, o salário, e tem despesas. O governo tem a arrecadação de impostos, que depende de quanto a economia produz, e também tem despesas. Os dois podem se endividar, e assim como a família que gasta sempre mais do que ganha acaba em apuros, o governo também acaba.
A diferença está na forma de pegar dinheiro emprestado. O governo vende títulos públicos, como os do Tesouro Direto, e quem compra esses títulos está, na prática, emprestando dinheiro a ele. Como qualquer credor, esse investidor cobra juros de acordo com o risco que enxerga. Quando um político promete gastar mais sem dizer de onde virá o dinheiro, o credor se assusta e passa a cobrar mais caro. Quando o sinal é de controle, de que os investimentos continuam mas com noção do tamanho do problema, ele fica mais tranquilo e aceita juros menores. Foi exatamente essa mudança de humor que apareceu nos preços daquela segunda-feira.
O tamanho do problema
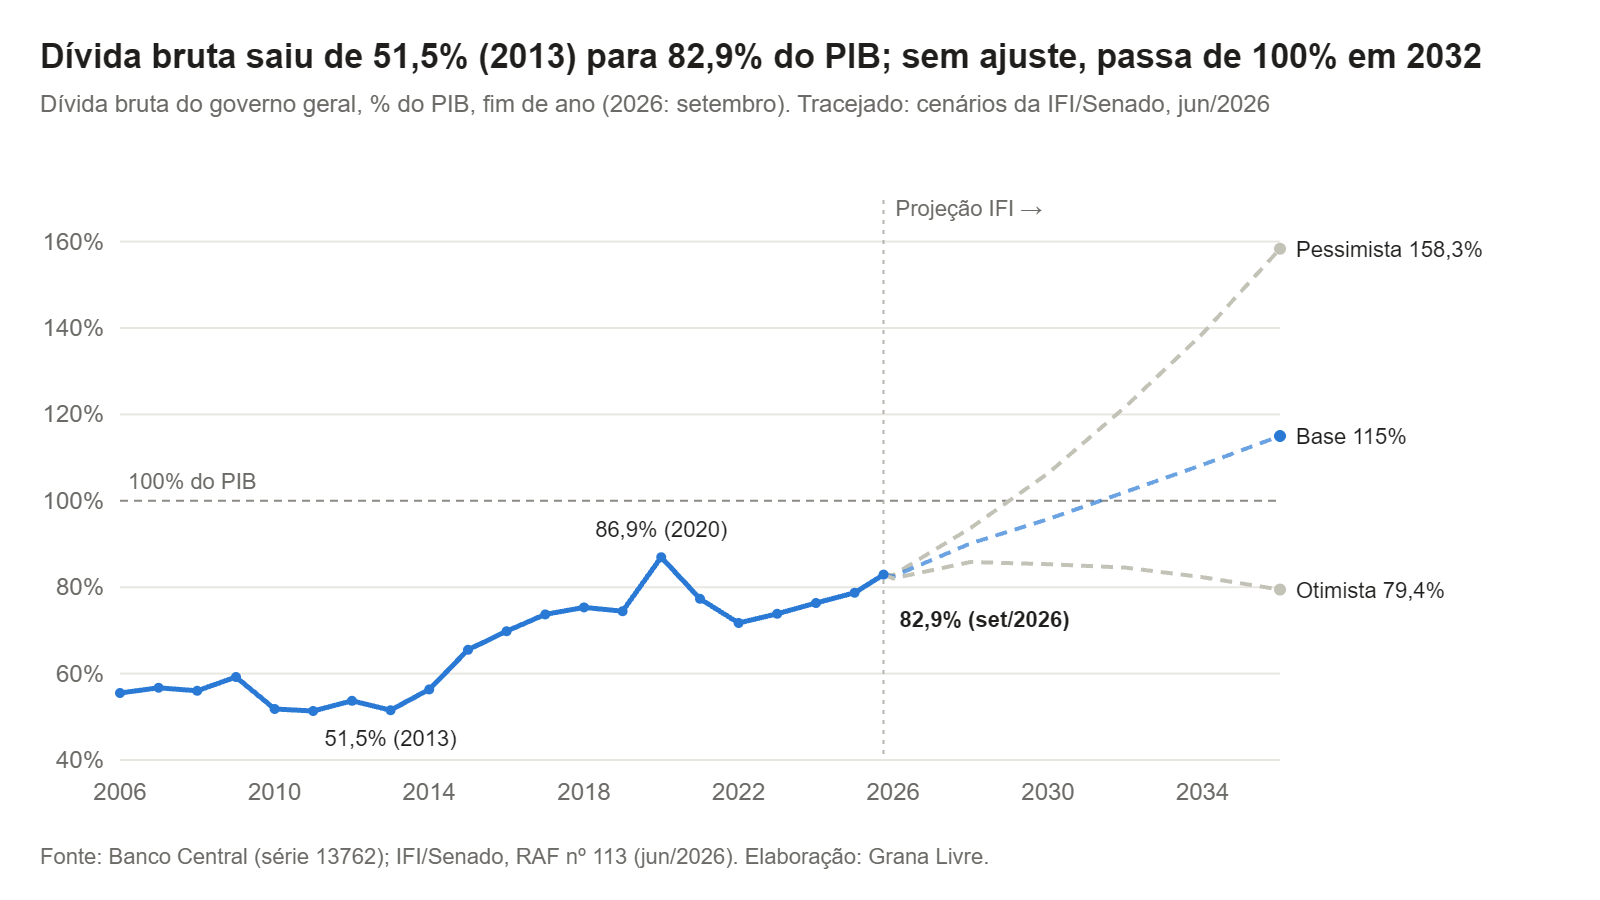
Em setembro de 2026, a dívida bruta do governo chegou a 82,9% do PIB, o equivalente a R$ 11,1 trilhões. No fim de 2025 ela estava em 78,7% e, em 2013, no ponto mais baixo da série, em 51,5%. Essa alta não tem um dono só: a dívida disparou na recessão de 2014 a 2016, deu um salto na pandemia, recuou até 2022 e voltou a subir desde então. É um problema de Estado, não de partido.
O dado mais preocupante, porém, é outro. Só em juros, o governo pagou R$ 1,2 trilhão nos últimos 12 meses, quase 9% de tudo o que o país produz, e em 2026 esses juros sozinhos empurraram a dívida 7,2 pontos para cima. Forma-se assim um ciclo difícil de quebrar: o gasto sem âncora gera desconfiança, a desconfiança eleva os juros, os juros aumentam a dívida e a dívida maior alimenta ainda mais desconfiança.
Pelas contas da Instituição Fiscal Independente, do Senado, se nada mudar a dívida passa de 100% do PIB em 2032. Para estabilizá-la, o governo precisaria economizar cerca de 2,1% do PIB por ano antes de pagar os juros, algo perto de R$ 280 bilhões.
Tá, mas como isso afeta a minha vida?
Por dois caminhos: os juros e a inflação.
Quando o governo paga caro para se financiar, todo mundo paga caro junto. A Selic, hoje em 13,75% ao ano, funciona como o piso do crédito no país, e é a partir dela que se define o custo do financiamento do carro, da casa e do capital de giro da empresa.
A inflação, que é o aumento generalizado dos preços, ou seja, o seu dinheiro comprando menos, chega por um caminho menos óbvio. Diferente de uma família, o governo controla a moeda do país, mas no Brasil o Banco Central é proibido de financiar o Tesouro. O desequilíbrio fiscal pressiona os preços de outras formas: o investidor se assusta, o dólar sobe e encarece combustível, alimentos e insumos importados. E, quando todos passam a esperar uma inflação maior, os preços começam a subir por antecipação. Em setembro, a inflação acumulada em 12 meses chegou a 4,58%, acima do teto da meta, de 4,5%.
Para quem é empresário, esse efeito aparece rápido, com insumos e empréstimos encarecendo ao mesmo tempo. Para quem é CLT, ele chega por tabela, mas chega. Com produção e crédito mais caros, os preços sobem, e as famílias já estão no limite: em agosto, as dívidas equivaliam a 50,1% da renda anual, e 29% da renda mensal ia só para pagar parcelas, os maiores níveis da história. Com menos folga no orçamento, o consumo cai. Com menos consumo, as empresas vendem e faturam menos, e o ajuste costuma vir em forma de demissões. No limite, o resultado é recessão.
O que fica
A eleição passou, mas a conta continua aberta. Nos próximos quatro anos, o sinal mais importante a acompanhar não estará nos discursos, e sim no que o governo fizer com o orçamento. O mercado reage a isso todos os dias, no dólar, nos juros e na Bolsa, e, cedo ou tarde, essa reação chega ao seu bolso.
Este texto tem caráter educativo e não constitui recomendação de investimento nem posicionamento político-partidário.